欢迎关注
更多

欢迎关注

协会官方微信公众号

扫一扫关注微信公众号
会员观点
  • 兴业研究:钢铁供给的本质影响因素

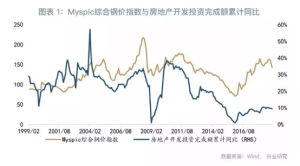
    摘 要钢铁产量的变动受到结构性、周期性和政策性三方面因素影响。结构性因素影响钢铁产量的趋势性变化。投资周期中,原材料的长期供不应求是钢铁供给瓶颈存在的本质原因。而目前钢厂利润变动导致的产能利用率变动才是影响产量变化的本质因素,其中对价格最敏感的生产路线作为当期边际供给的调节者。周期性因素影响钢铁产量的周期性变化。粗钢产量与基础建设和房地产开发投资周期、大中型钢铁企业利润率与工业企业产成品库存周期都存在较为明显的相关性。国内货币信用环境的变化会带来钢铁利润周期性的变化进而带来产量的周期性变化。参考美

  • 安迅思:高库存压力,4月乙二醇价格低位震荡

    乙二醇在持续且仍有上升态势的高库存压力下,预计4月乙二醇价格低位震荡为主。未来可能促进库存下降的几个因素:一是4-5月煤制装置检修、港口罐容有限倒逼进口商减少进口,二是下游聚酯开工率持续保持高位。高库存压力何时能缓解?截止目前了解的信息看,二季度依旧为年内国内装置检修集中时段,因检修引起的产量损失约为11万吨左右,大幅小于2018年同期水平。2018年二季度因装置检修导致的产量损失约30万吨以上,为2018年4月份能成功逼仓的主要原因。而从当前的检修来看,大部分为计划内的检修,因乙二醇价格下跌而亏损原因引起的停车或减

  • 卓创咨讯:苯乙烯产能井喷 行业巨变

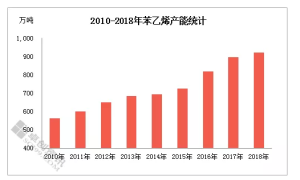
    我国苯乙烯产能发展历程我国苯乙烯行业起步于20世纪50年代,中石油兰州石油化工公司年产0.5万吨的装置是国内第一套苯乙烯装置。80年代以前,国内苯乙烯生产基本上没有任何发展,直到80年代末、90年代初,随着国内乙烯工业的发展,才相继建成几套苯乙烯装置。2005年上海赛科50万吨/年苯乙烯装置的开车成功,标志着我国苯乙烯生产装置进入世界级规模。2006年起,国内苯乙烯产能发展加速。2009年是国内苯乙烯产业里程碑式的一年,当年,共有独山子、大庆石化、盘锦乙烯、大王华星、玉皇集团、安庆石化、宁波科元、大沽化、兰州汇丰等九套装置

  • 建设银行:4月铜价将以偏强震荡为主

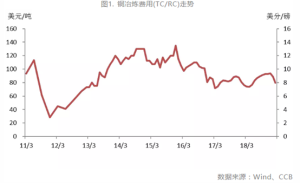
    摘要需求方面,整体需求较为平稳。重点关注库存拐点是否在月底出现,若出现则说明需求较好。从中国下游消费行业看,电力投资投放速度好于往年,但其他行业需求则乏善可陈。供给方面,铜矿供给仍偏紧。五矿资源在秘鲁运输道路被当地居民封锁,导致库存积压在矿厂内,目前其秘鲁港口库存已经消耗殆尽,未来需关注运输是否恢复。宏观环境方面,中美贸易谈判有望在3月底到4月初附近有阶段性成果,若双方达成协议,将利好铜市场。展望——预计4月铜价将以偏强震荡为主。一、市场回顾:铜价震荡回落3月,铜价震荡回落,符合上月预期。月初,国内

  • 交通银行:油价继续带动大宗商品价格上行

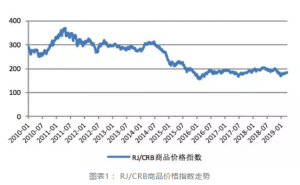
    2019年2月,大宗商品价格小幅上涨。截至2019年2月末,RJ/CRB商品价格指数收于182.75,月度涨幅1.7%。其中,国际油价持续上涨;煤价整体小幅上行;铜价涨幅近5%,铝价涨幅近1%。总体来看,欧佩克减产、美国增产步伐较缓等多因素或推动上半年油价震荡上行;伴随“两会”结束,煤炭供给或逐步恢复,煤价上行动力将减弱;精炼铜产量增速放缓,中美经贸磋商向积极方向发展,预计铜价或将上行;电解铝成本对铝价形成一定支撑,但下游汽车需求仍然较低迷,预计铝价或呈震荡走势。一、国际油价持续上涨2月国际油持续上涨。截至2月末,布伦特油价为

  • 兴业研究:钢铁产业链及其背后的大国变迁

    摘 要本文介绍钢铁产业链、历史变革以及国内黑色商品金融化现状。钢铁行业的上游涵盖煤炭采选、焦化及黑色金属矿采选三个行业,其中焦煤焦炭几乎都来自国产,而铁矿石则高度依赖进口。中游是黑色金属冶炼及压延,下游则是各种轧钢制品的应用。目前我国是全球最大的钢铁生产和消费国。钢铁产业地区格局的演变往往伴随着大国的变迁,历史上主要发达国家钢铁产量全球占比的峰值时期也往往是其工业化鼎盛时期。美国钢铁产量全球占比见顶几乎与非金融部门增加值见顶同步。与发达国家相比,我国的钢铁集中度还有很大提升空间。我国钢铁产业链上市

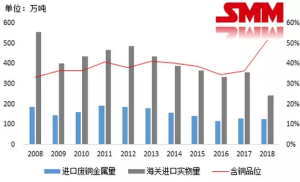
  • SMM:2020年废铜或将全面禁止进口

    近年来,国家对固体废料进口监管日趋严格。早在2017年,国务院办公厅就印发《禁止洋垃圾入境推进固体废物进口管理制度改革实施方案》并奠定了未来三年间(2017-2020年)的废铜政策主要发展线路和目标,该方案提出的政策目标也在逐步实现。在“禁止洋垃圾入境”实施方案中,最重要的是提出了主要目标是“2017年年底前,全面禁止进口环境危害大、群众反映强烈的固体废物;2019年年底前,逐步停止进口国内资源可以替代的固体废物”。另外,还提出要“逐步有序减少固体废物进口种类和数量”;要“分批分类调整进口固体废物管理目录”;“减量审

  • 建设银行:大宗商品市场1-2月回顾与3月展望

    1-2月美联储会议纪要及官员讲话透露更温和的政策立场,经济增长展望放缓,金价延续去年四季度以来的上涨趋势。白银跟随黄金脱离了底部震荡上行,但在全球增长放缓的趋势下,工业属性较强的白银走势弱于黄金。展望后市,宏观环境仍对金价有利。全球经济增长展望放缓,欧盟中长期利率走势低迷,美联储更温和的货币政策立场均为黄金提供了中长期维持上涨的宏观环境支撑。短期内中美贸易磋商取得实质性进展,可能在一定程度上降低黄金的避险需求。3月重点关注英国脱欧进程,如英国无协议脱欧可能阶段性推升黄金的避险需求。技术面来看,黄金上

共有41页首页上一页232425262728293031下一页 跳转 页 确定 尾页
seo seo