|
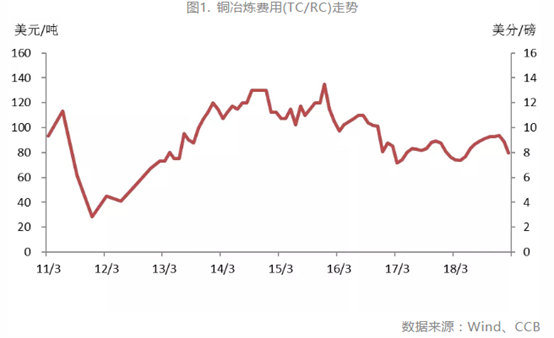
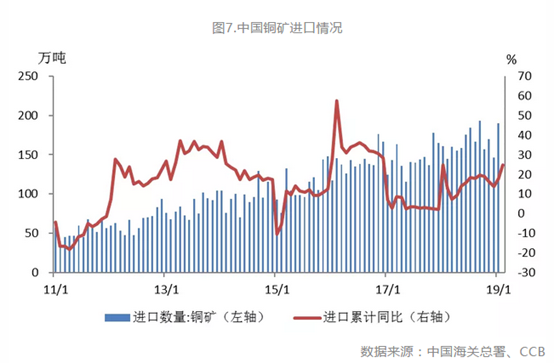
建设银行:4月铜价将以偏强震荡为主摘要 需求方面,整体需求较为平稳。重点关注库存拐点是否在月底出现,若出现则说明需求较好。从中国下游消费行业看,电力投资投放速度好于往年,但其他行业需求则乏善可陈。 供给方面,铜矿供给仍偏紧。五矿资源在秘鲁运输道路被当地居民封锁,导致库存积压在矿厂内,目前其秘鲁港口库存已经消耗殆尽,未来需关注运输是否恢复。 宏观环境方面,中美贸易谈判有望在3月底到4月初附近有阶段性成果,若双方达成协议,将利好铜市场。 展望——预计4月铜价将以偏强震荡为主。 一、市场回顾:铜价震荡回落 3月,铜价震荡回落,符合上月预期。月初,国内恰逢“两会”,市场整体较为平淡,欧央行预计年内将重启定向长期再融资操作,引发对全球经济放缓的担忧,同期美元指数走强,市场整体偏弱震荡。月中,国内“两会”后,降税预期落地,利好市场;美联储主席表示利率处于合理水平,市场预期本月不加息,铜市场整体偏强震荡。月末,英国脱欧协议在议会遇阻,欧元区核心国家PMI数据不佳,美元指数走强,打压铜价。 二、影响因素分析:全球宏观经济不佳,市场需求存忧虑 (一)上游供给:消息面远水难解近渴,铜矿供应仍偏紧 铜矿供应方面,根据SMM数据,截至2月22日,现货TC报72.5美元/吨,较上月继续下调,但幅度已明显放缓,反映出市场铜精矿货源偏紧的情况略有好转。消息面上,力拓月初证实其在西澳大利亚发现一个名叫威努的大型铜矿。另外,智利矿业公司CEO表示旗下的Los Pelambre铜矿的一期扩建计划已获批,第一阶段将增加年产量4万吨。整体来看,由于今年铜矿产量增幅较小,预计后市仍将维持偏紧的格局。 铜冶炼方面,受环保和废铜进口政策的影响,去年国内再生冶炼厂产能大幅减少,粗铜代替废铜,废铜使用比例降低,对铜矿的需求因此明显增加。目前国内政策仍然在严格执行,因此年初至今,铜精矿仍然保持两位数进口水平。
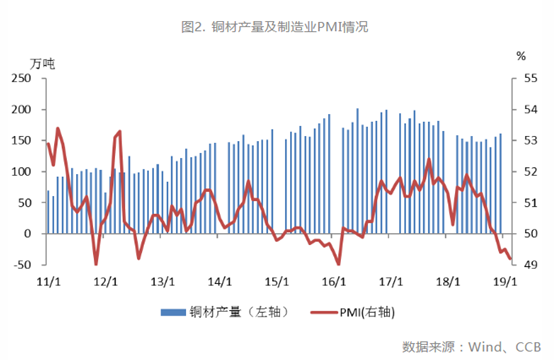
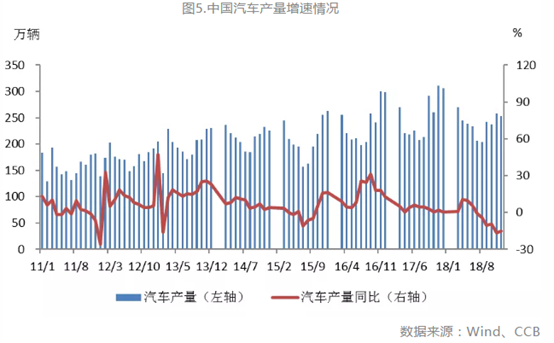
(二)中国需求:宏观数据再次下滑,逆周期调节支撑下游需求 2月我国制造业PMI 49.2,比上月下降0.3。从指数结构看,新订单指数重回扩张区间,为50.6,较上月上升1;新出口订单和进口指数持续在低位,显示外贸压力较大。 电力建设方面,2月电源基本建设累计投资完成额243亿元,同比下跌3.57%,电网基本建设累计投资完成额244亿元,同比下降9%,两者合计同比累计下滑6.35%,去年同期同比下滑23.52%,说明逆周期政策发力,电力建设投资年初较往年投放快。根据国家电网发布的2018年社会责任报告,去年国网完成电网投资4889亿元,略少于年初规划4989亿元。根据此次报告,2019年计划投资5126亿元,较去年规划同比增加2.7%,预计今年电力行业需求比较稳定,考虑到政策干预,投放节奏上将与往年有所差异,每月增速将比较均匀。 家电方面,2月空调产量累计同比增长6.2%,去年同期增速为17%,去年年底增速为10%。考虑境外市场需求情况,预计后期市场需求将维持个位增速平稳增长。 房地产方面,2月新开工面积增速6%,虽然较去年底出现明显下滑,但好于去年同期增速。另外施工面积增速6.8%高于去年全年平均水平,竣工面积增速接近去年平均水平-11%。由于铜消费在地产行业偏向施工后端,因此地产行业需求的贡献仍然较低,符合房地产需求放缓的预期。 汽车方面,2月汽车产量累计增速-15.1%,仍大幅负增长,考虑到汽车行业的强周期性,预计行业已告别高增速阶段,整体来看短期需求增速难以好转。
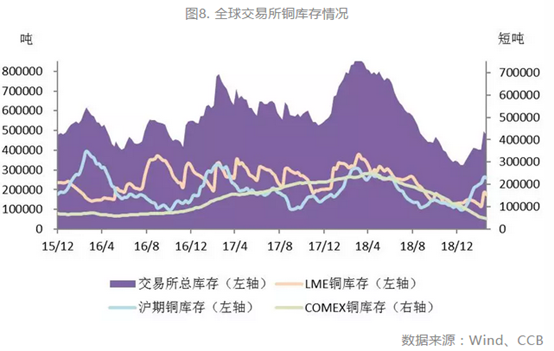
(三)境外需求:欧美宏观数据不佳 3月美国一系列宏观数据普遍不佳,显示经济增长放缓,同期欧元区制造业PMI也在回落,欧美央行货币政策也暗示对当前经济增长不乐观,整体来看境外市场需求不佳。 (四)现货库存:库存继续回升 到沪溢价——3月到沪溢价水平继续回落,月末维持在45-68美元/吨附近。由于下月增值税将下调3%,本月贸易活跃度有所下降。 进出口——2月铜精矿进口同比增长24.9%,维持去年高增速。 库存——全球显性库存3月继续回升,月末升至47.7万吨附近,全球库存水平整体处在中等偏低位置。结构上,3月沪铜库存增加至25.9万吨附近,LME库存增至17.5万吨附近,COMEX库存继续下降1.7万短吨至4.7万短吨附近,铜库存出现沪铜库存一家独大格局。目前,沪铜库存仍处于季节性累库阶段,3月22日当周库存较上周小幅下滑1.8万吨,后续需密切关注库存拐点的出现。
三、后市展望:偏强震荡为主 需求方面,整体需求较为平稳。重点关注库存拐点是否在月底出现,若出现则说明需求较好。从中国下游消费行业看,电力投资投放速度好于往年,但其他行业需求则乏善可陈。 供给方面,铜矿供给仍偏紧。五矿资源在秘鲁运输道路被当地居民封锁,导致库存积压在矿厂内,目前其秘鲁港口库存已经消耗殆尽,未来需关注运输是否恢复。 宏观环境方面,中美贸易谈判有望在3月底到4月初附近有阶段性成果,若双方达成协议,将利好铜市场。 展望——预计4月铜价将以偏强震荡为主。 本文来源“建行贵金属业务”微信公众号,作者:张航。建设银行系上海场外大宗商品衍生品协会理事单位。 |



 沪公网安备 31010102004981号