|
【协会译丛】WB《大宗商品市场展望》—农产品篇(下)译者语:2019年4月23日,世界银行发布了《大宗商品市场展望》,报告对能源、金属、农产品等大宗商品2019年的价格进行预测。本期小编将报告中各主要农产品相关内容进行翻译,并与大家分享。
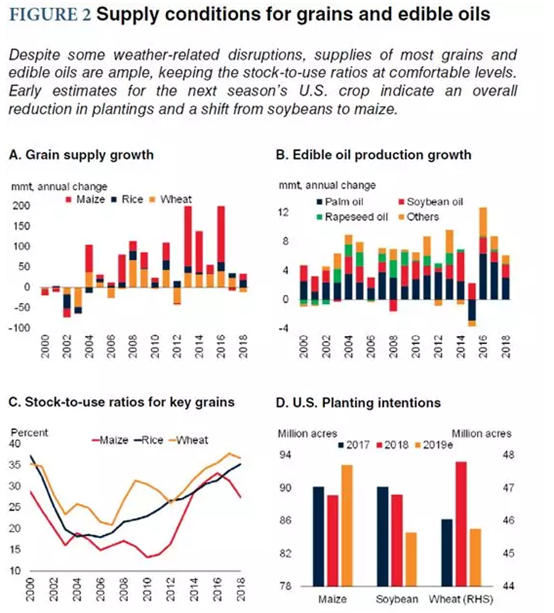
小麦:小麦价格一季度上涨1%,同比上涨超过10%。美国农业部的数据显示,本季全球小麦供应明显吃紧,预计产量较上季创纪录的7.63亿吨下降4%。产量下降虽然不如最初估计的那么严重,但主要由于东欧和中亚主要产地受天气影响的损失所致。全球小麦消耗量预计比上季略有下降,这将推动小麦的库存使用率下降1%,但仍是过去20年第二高。 玉米:继第四季度玉米价格上涨3%之后,今年第一季度玉米价格上涨了3%。美国农业部预计,由于阿根廷、欧盟和乌克兰等其他主要生产国超预期产量抵消了美国玉米产量的下降,后者是全球最大玉米生产国,本季经向上修正后的2018-19年预期产量将比2017-18年高出近3%。玉米消耗量预计将增长3%以上,促使玉米库存使用率达到27.4%,创5年来新低。通常,如此低的库存使用率通常会引起警惕,然而其他谷物和油籽供应充足,为其提供了缓冲(图1)。
大米:过去三个季度,大米价格一直非常稳定,在400美元/吨至410美元/吨之间波动。而去年5月至7月,大米价格暴跌了近12%。印度、印尼、泰国和越南等多数亚洲大米生产国的有利条件,弥补了巴西和菲律宾与天气相关的供应中断。预计2018-19年全球大米产量小幅增长至5.01亿吨,比此前的评估结果略乐观。全球消耗量预计将增长约1%,导致库存使用率达到35%,创20年来最高。 椰子油、棕榈仁油和棕榈油:2019年一季度,世界银行石油和食品价格指数基本保持稳定,但同比下降14%。尽管去年整体价格疲软,但椰子油、棕榈仁油和棕榈油下跌的更为明显,2018年一季度至2019年一季度,分别下跌了42%、38%和17%。低价反映各地区可观的丰收情况,并在较小程度上反映了中国对大豆征收关税的影响。由于良好的生长条件,当季食用油生产前景继续看好。2018-19季,全球17种主要食用油(包括棕榈、大豆和油菜籽,合计占全球总产量的三分之二)的产量预计将增长2%。预计超过三分之二的产量增长将来自棕榈油。作为棕榈油的主要生产国,印度尼西亚和马来西亚都有良好的气候状况。剩余大部分增长预计将来自葵花籽油。 葵花籽油:由于种植条件良好,乌克兰和俄罗斯两国葵花籽油产量合计占全球的一半。2018-19季全球油籽产量预计也将上升,10种主要油籽预计供应量将达5.78亿吨,高于上季的5.66亿吨。预计所有增长都将来自大豆,主要来自阿根廷大豆,而美国大豆的增长幅度较小。 大豆:2018年下半年,非洲猪瘟蔓延至中国,导致动物饲料需求下降。因大豆产量上调的预期,全球大豆价格下降。食用油和油籽市场受到贸易摩擦的影响。2018年7月,美国对中国从境内进口的大豆征收25%的关税,大豆影响尤为严重。由于美国和中国是全球大豆市场的最大参与者——美国占全球产量的三分之一,中国占全球进口的三分之二——关税对大豆价格施加了下行压力。 然而,预计关税对大豆价格的中长期影响不大,原因有三: ●贸易转移:为了避免对美国大豆征收关税,中国进口商转向南美生产商,尤其是巴西供应商(巴西和阿根廷分别占全球大豆供应的33%和15%)。10月,从美国进口的大豆减少,从南美进口的大豆增加,最初导致美国和巴西的大豆价差超过20%。然而,到了12月,价差消失了。 ●改变作物形态:由于出口大豆到中国减少,美国农民将替代大豆种植其他作物。根据3月29日的预期种植报告,美国农业部估计,美国农民将把大豆种植面积减少5%以上,把玉米种植面积增加4%。 ●替换:中国大豆进口量预计将从2017-18季的9410万吨下降至2018-19季的8720万吨。然而,同期棕榈油(豆油的替代品)进口量预计将从540万吨增加到610万吨,玉米(豆粕的替代品)进口量预计将增加130万吨。 本文译自“Commodity Markets Outlook”, WORLD BANK官网。翻译:潘以桂,审核:王磊。 |
 沪公网安备 31010102004981号