|
安迅思:乙二醇及下游市场对中美贸易摩擦升温担忧升级随着中美贸易摩擦的不断升温,两国互加关税产品增加,税率提升,整个商品市场气氛均受到明显压制。行业人士 认为乙二醇以及二甘醇产品互征关税对美国的影响大于中国。下游聚酯产品对美国整体出口占比有限,因此影响多存于市场心态。终端纺织加征关税仍未落地,或将成为化纤产业链最大风险。 一、互征关税对中国乙二醇及二甘醇市场影响小于美国 2019年5月9日,美国政府宣布,自2019年5月10日起,对从中国进口的2000亿美元清单商品加征的关税税率由10%提高到25%,且进一步表示将对自中国进口的所有产品均加征关税。5月13日晚间,中国关税税则委员会发布,对原产于美国约600亿美元进口商品实施加征关税。 现行的双方关税,美国对自中国产乙二醇、二甘醇均加征25%关税,中国对美国产乙二醇加征25%关税,二甘醇加征10%关税,然6月1日起,中国对美国产二甘醇施行加征25%关税。
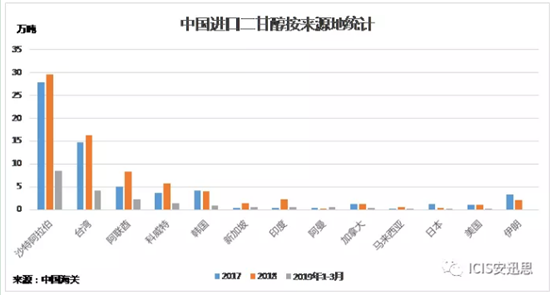
中国的乙二醇以及二甘醇目前产能不足,仍需依赖进口,但自美国进口数量有限。 海关数据显示,2017年中国自美国进口乙二醇18.27万吨,占当年总进口量的2.1%,2018年中国自美国进口乙二醇14.79万吨,占当年总进口量的1.5%,2019年1-3月中国自美国进口乙二醇0.63万吨,占总进口量的0.2%。 2017年中国自美国进口二甘醇1.01万吨,占当年总进口量的1.6%,2018年中国自美国进口二甘醇0.99万吨,占当年总进口量的1.3%,2019年1-3月中国自美国进口二甘醇基本为零。 因此美国的加税措施对中国影响甚微。
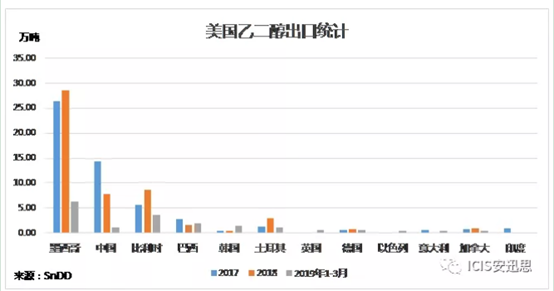
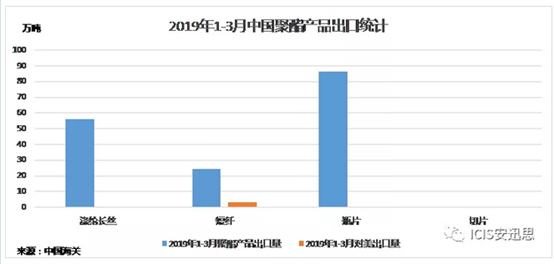
而据美国出口数据显示,2017年美国出口至中国乙二醇占总出口量的21.9%,2018年占比13.2%,2019年1-3月占比5.9%。 2017年美国出口至中国二甘醇占总出口量的34.4%,2018年占比15.3%,2019年1-3月基本无量。 中国对美国出口加征关税整体提高了美国出口成本。 随着美国页岩油的繁荣,当地大量的炼化装置随之而来。据不完全统计,2019-2020年美国新增乙二醇产能255万吨,其中包括已经投产的乐天化学75万吨/年,将于下半年出量的沙索25万吨/年,计划四季度投产的Meglobal75万吨/年,以及计划于2020年投产的南亚80万吨/年的装置。 由以上数据可以看出,2017年美国乙二醇、二甘醇主要的出口地为墨西哥以及中国,其他少量发往欧洲。而2018年开始,因中美贸易摩擦的持续升温,美国至中国出口受阻,而增加了往北美以及欧洲的出口量。 然因为乙二醇的需求增长最快的仍是中国,且欧洲等地市场容量偏小,无法消化美国新增产能。 美国的新装置多为国际化企业,若中美贸易争端持续,后期可能仍多采用区域间调配的方式将货源输送至中国。以韩国乐天为例,该公司在美国的工厂目前已将货源直接输出到韩国。由上图可见,2017及2018年美国出口至韩国乙二醇数量均在4000吨偏上,而2019年一季度急增至接近1.5万吨。 二、加征关税对聚酯产品出口整体影响有限 乙二醇的直接下游为聚酯类产品,主要为涤纶长丝、短纤、瓶片以及切片,目前基本都在美国对中国加征25%关税的清单内。据海关数据统计,2019年1-3月长丝出口量在56万吨左右,短纤出口量在24万吨左右,瓶片出口量在86万吨左右,切片基本无出口。其中对美国出口占比较大的是短纤,2019年1-3月对美出口短纤占总出口量的12%左右,相对2018年减少4%左右。而目前看来2019年的短纤出口总量并未出现缩减,反而略有增加,而根据出口地分析可知,中国增加了往印尼、越南、印度等地的出口。
三、业内关注终端纺织加征关税的可能性 而自中美贸易战爆发以来,市场最关注的莫过于终端纺织。而据最近的消息显示,美国将大部分中国输出纺织品列入了3000亿清单内,包括了成品服装。海关数据显示,2018年编号60-63章的纺织出口金额1905.7亿美元左右,其中对美出口415.8亿美元,占比21.8%。据美国进出口数据显示,同样编号的纺织进口中,自中国进口金额占比达到36.3%。由此,若该加税措施付诸实施,对中国的纺织出口将造成巨大影响,但对美国的纺织品消费影响或更为显著。 若美国对中国纺织品完全加征关税,其可替代的市场主要是东南亚以及东北亚其他国家,一来部分地区生产方式落后,产品质量或相对逊色,二来产能偏小,暂时难以大批量供应,产品价格也相对偏高。对此,市场人士表示美国或将减少部分对中纺织品进口,完全不进口的可能性不大,或有部分编号豁免。 本文来源“ICIS安迅思”微信公众号,作者:仇燕。睿也德资讯(上海)有限公司系上海场外大宗商品衍生品协会会员单位。 |


 沪公网安备 31010102004981号