|
建设银行:供给端偏紧 5月铜价或弱势震荡摘 要
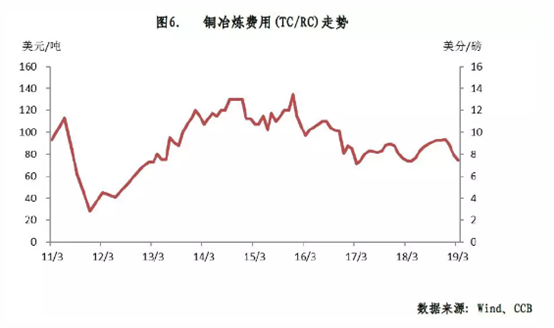
需求方面,中国下游消费将进入旺季,考虑经济仍处于复苏初期,尚不稳固,预计旺季不旺将对铜价形成压制。但美国基建计划消息若持续发出,将改善需求预期。 供给方面,废铜进口政策持续收紧,特别是临近7月政策实施关口,供给端将偏紧。 宏观环境方面,月初美联储议息会议偏鹰派,美元指数走强压制铜价。中美贸易谈判若有进展将改善宏观预期。 展望——预计5月铜价将以弱势震荡为主。 一、市场回顾:铜价横盘震荡 4月,伦铜横盘震荡符合上月预期。月初,中方应邀访美进行第九轮经贸磋商,美元指数在97附近徘徊,铜价横盘窄幅震荡;月中,国内公布经济数据较佳,铜价有上冲势头,但随后欧元区疲软的经济数据刺激美元指数走强,铜价小幅冲高后回落;月末,美国经济数据亮眼,美元指数创出近两年新高,铜价承压小幅下行。 二、影响因素分析:基本面较为平衡,市场跟随宏观表现 (一)上游供给:铜精矿TC维持低位,废铜进口政策进一步收紧 铜矿供应方面,根据SMM数据,截至4月下旬,现货TC报价基本在70美元/吨以下,较上月成交重心继续下调。月中,铜矿买卖双方齐聚智利圣地亚哥召开CESCO会议,期间对铜矿供给不足担忧情绪较多,主要原因是铜矿增长乏力,且中国冶炼厂扩产推进较为顺利,废铜进口政策不断收紧,铜矿供给压力加大。 废铜进口方面,根据去年底环保部门要求,今年7月1日起将开始执行“废六类”限制进口,目前离政策实施时间只剩两个月,本月中国再生铜产业链高峰论坛上,宣布“废六类”许可证申请受理时间为5月下旬,因此在企业获得许可审批前,无法安排进口,在此前后的废铜进口预计将受影响。
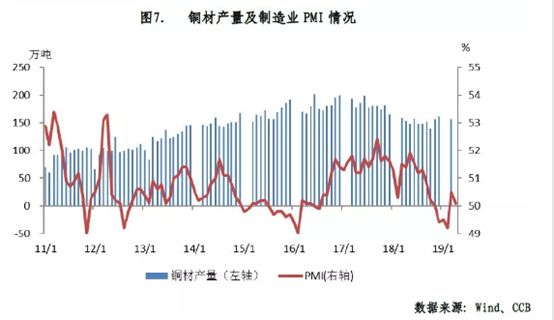
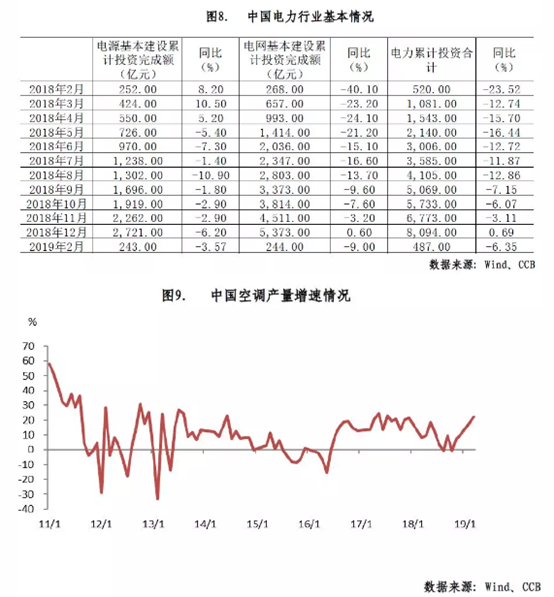
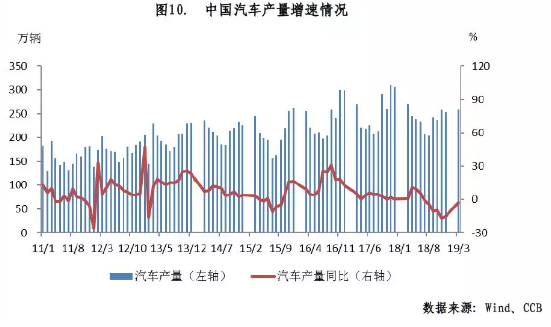
(二)中国需求:宏观经济企稳 4月我国制造业PMI50.1,比上月下降0.4%,继续保持在扩张区域。从季节性特征看,以往3、5、9月一般为年内高点,因此5月制造业PMI有望继续保持在扩张区域。 电力建设方面,3月电源基本建设累计投资完成额406亿元,同比下跌4.25%,电网基本建设累计投资完成额502亿元,同比下降23.59%,两者合计同比累计下滑16%,去年同期同比下滑12.74%,相比今年前两个月的投资提速,3月份投资节奏回归去年水平,说明在整体宏观经济企稳背景下,政策托底力度在回收,预计基建投资未来仍将以逆周期调节要求推进。 家电方面,3月空调产量累计同比增长22.3%,去年同期增速8.4%,增速超预期。考虑去年二季度的高基数,预计未来两三个月数据难有超预期表现。 房地产方面,3月新开工面积累计增速11.9%,好于去年同期增速。另外施工面积累计增速8.2%高于去年全年平均水平,竣工面积增速接近去年平均水平-11%。由于铜消费在地产行业偏向施工后端,因此地产行业需求受行业景气度拖累。 汽车方面,3月汽车产量同比增速-2.6%,降幅较前几月明显收窄,年初十部门印发《进一步优化供给推动消费平稳增长促进形成强大国内市场的实施方案(2019年)》,政策宽松支持下,汽车行业迎来行业回暖。但考虑汽车行业的强周期性,预计行业已告别高增速阶段。整体短期需求增速好转,长期难有亮点。
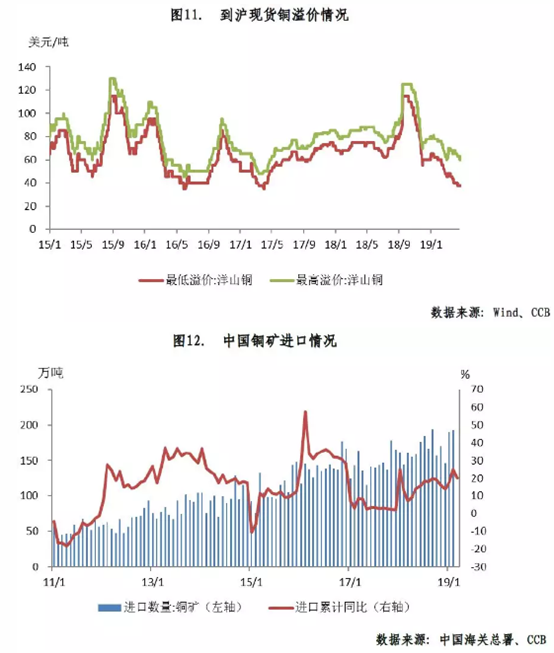
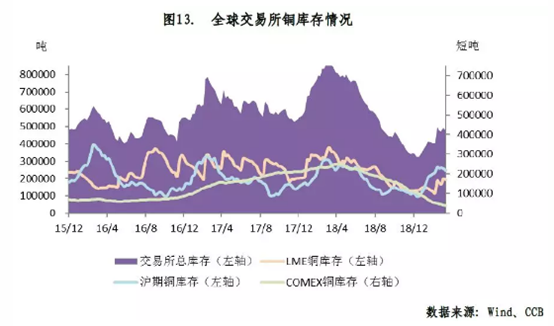
(三)境外需求:欧美经济数据分化 美国经济数据超预期,欧元区经济疲软。美国4月Markit制造业PMI初值为52.4,延续扩张,一季度实际GDP环比初值3.2%,大超市场预期。反观欧元区4月综合PMI初值51.3,不及预期51.8,4月制造业PMI初值47.8,九个月来首次上升,但处于荣枯线下方。整体境外需求一般。4月30日有消息称,国会民主党高层与总统特朗普针对基建计划就2万亿美元数目达成共识,后续若美国基建计划有持续进展,将提振市场。 (四)现货库存:库存小幅回落 到沪溢价——4月到沪溢价水平继续回落,月末维持在38-60美元/吨附近。 进出口——3月铜精矿进口同比增长20%,维持去年高增速。 库存——全球显性库存4月小幅回落,月末下降3万吨至44.7万吨附近,全球库存水平整体处在中等偏低位置。
三、后市展望:以弱势震荡为主 需求方面,中国下游消费将进入旺季,考虑经济仍处于复苏初期,尚不稳固,预计旺季不旺将对铜价形成压制。但美国基建计划消息若持续发出,将改善需求预期。 供给方面,废铜进口政策持续收紧,特别是临近7月政策实施关口,供给端将偏紧。 宏观环境方面,月初美联储议息会议偏鹰派,美元指数走强压制铜价。中美贸易谈判若有进展将改善宏观预期。 展望——预计5月铜价将以弱势震荡为主。 本文来源“建行贵金属业务”微信公众号,作者:张航。建设银行系上海场外大宗商品衍生品协会理事单位。 |
 沪公网安备 31010102004981号