|
【协会译丛】WB《大宗商品市场展望》—摘要译者语:2019年4月23日,世界银行发布了《大宗商品市场展望》,报告对能源、金属、农产品等大宗商品2019年的价格进行预测。本期小编将报告的摘要进行翻译,并与大家分享。
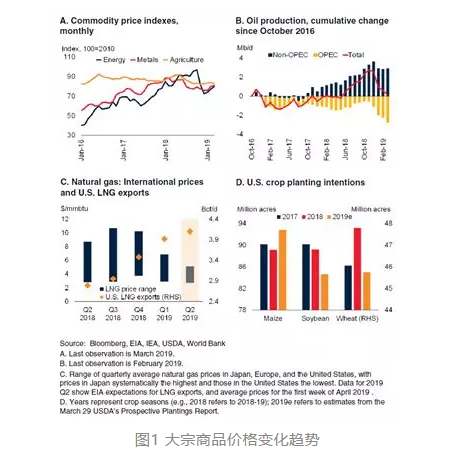
大多数商品价格已经从2018年第四季度的低点恢复,在2019年第一季度上涨。由于石油输出国组织(OPEC)的减产提高了石油价格,而美国页岩气创纪录的出口量抑制了天然气和煤炭价格,能源价格出现分化。在中国经济增长前景趋好和供应瓶颈不断加强的情况下,大多数金属和矿产价格已从2018年第四季度的下跌中恢复。农产品价格在预期种植量将下降的情况下温和上涨。2018年原油平均价格为68美元/桶,预计2019年为66美元/桶,2020年为65美元/桶。2019年的非能源价格预计将保持在2018年的平均水平以下,随着全球经济摆脱疲软局面,在2020年将适度上涨。 一、一季度大宗商品市场情况 2018年四季度,大部分能源、金属和矿产以及农产品价格下降,而在2019年第一季度出现反弹(见图1)。到2019年3月,超过一半的大宗商品价格恢复到2018年9月的水平。2018年底,能源、金属和矿产价格的疲软,主要反映了对全球增长的担忧,尤其是处在贸易关系紧张中的中国。然而,新一轮的财政刺激和1月美中贸易谈判的恢复改善了增长前景,支撑了大宗商品价格的反弹。这一反弹是由一系列商品的供给因素造成的。
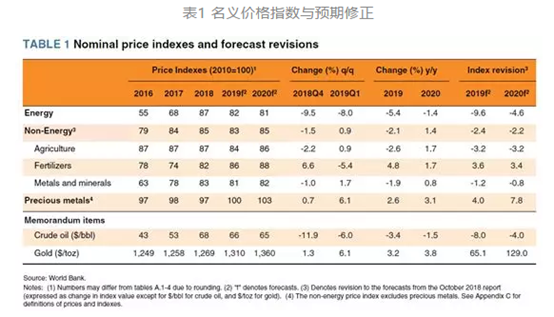
自2019年初以来,OPEC限产以及美国页岩油气产量激增的情况并存。2018年四季度,在全球增长担忧、OPEC提高石油产量和美国放弃对伊朗制裁的背景下,布伦特原油价格从10月初的最高83美元/桶跌至12月中旬的最低52美元/桶。从那时起,石油价格弥补了OPEC成员国减产造成的大部分损失。相比之下,在2017年至2018年中期,亚洲现货液化天然气(LNG)平均价格几乎是美国价格的三倍,在2018年9月至2019年3月期间暴跌超过三分之一,在4月中旬达到欧洲天然气价格水平,部分原因是美国液化天然气出口增长了三分之一,而澳大利亚和卡塔尔的新产能也即将投产。 金属和矿产价格在2019年3月之前出现了特别强劲的反弹。金属价格的回升反映了中国经济增长前景的改善。然而也面临一系列的供应瓶颈和担忧:巴西淡水河谷大坝事故对铁矿石、镍供给的影响;智利洪水和秘鲁抗议活动对铜供给的影响;中国因环境污染而限制冶炼对铅、锌供给的影响以及印度尼西亚出口限制对锡供给的影响。同样,供给因素也推动大多数农产品价格回到2018年的水平。其中包括美国小麦和玉米的种植延迟,以及由于担心贸易关系紧张而对美国大豆种植的预期降低。 二、大宗商品市场展望与风险 由于开局疲软,预计2019年的能源价格将比2018年平均低5.4%,2020年略有下降(见表1)。非能源价格预计在2019年下降2.1%,随后在2020年有所回升。大宗商品价格尤其是石油价格的前景容易受到政策相关风险的影响。
预计2019年石油价格平均为66美元/桶,2020年为65美元/桶,低于2018年10月的预测。向下修正反映出2019年全球增长疲软的前景以及美国页岩气产量增长远高于预期的事实。据预测,OPEC成员国的减产将持续整个2019年,2020年需求将加强,同时全球经济将复苏。石油价格的风险大体上是平衡的,其中包括OPEC于6月份召开的关于减产的会议、美国制裁伊朗的影响,以及国际海事组织于2020年1月1日生效的硫排放法规的影响。其他风险包括地缘政治事件,如利比亚冲突、主要石油消费国(尤其是中国和美国)增长低于预期以及环境政策。 预计金属价格将在2019年和2020年继续复苏。供给端的担忧(特别是铜和锌)、铁矿石生产的中断(巴西尾矿坝灾难)以及中国的财政刺激政策预计将对金属价格提供支撑。下行风险包括中国财政刺激政策的需求增长低于预期,以及美中贸易谈判的长期停滞;上行风险包括比预期更为紧缩的环境政策和比预期更慢的供应瓶颈缓释。 由于农产品库存充足,预计2019年农产品价格平均下跌2.6%。在2020年,预计美国作物种植量减少以及能源和化肥成本上升,价格将上涨1.7%。超预期的能源成本可能会提振粮食和油籽等作物的价格,而超预期的生物燃料生产增长也可能导致食品价格的上涨。 本文译自“Commodity Markets Outlook”, WORLD BANK官网。翻译:赵天宇,审核:王磊。 |
 沪公网安备 31010102004981号