|
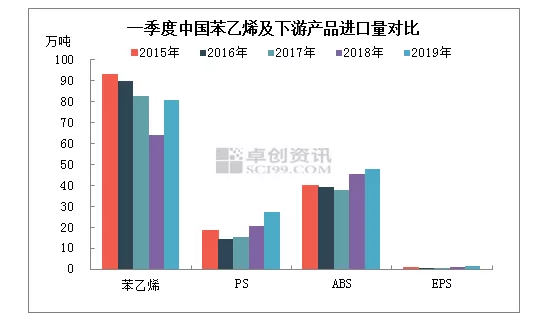
卓创资讯:反倾销后的苯乙烯产业链进口格局分化自2017年年底反倾销调查开始,中国苯乙烯产业链进口格局悄然发生改变,2018年苯乙烯总进口量同比2018年下降9.29%,而三大下游PS、ABS、EPS总进口量同比2018年分别增加49.40%,12.23%,176.95%。2019年一季度苯乙烯产业链进口数据又有新异动。
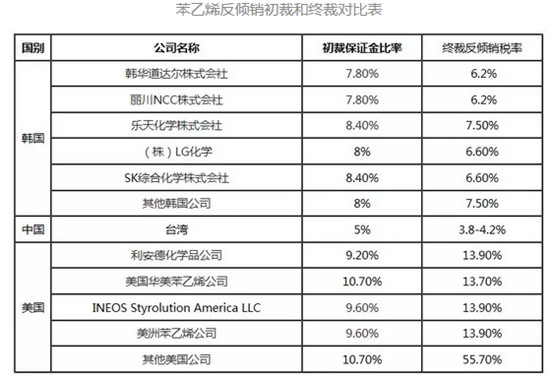
一季度苯乙烯及三大下游(PS、ABS、EPS)总进口量环比分别提升20.26%,25.22%,4.92%,40.37%。除ABS外,其他三种产品均出现了两位数的增幅。自反倾销以来,中国苯乙烯进口格局发生了质的变化,然而反倾销不仅影响了苯乙烯产品,对其下游也带来日新月更的变化。 2017年11月28日,商务部贸易救济调查局在商务部召开苯乙烯反倾销案听证会。此次听证会为苯乙烯反倾销案初裁前听证会,听证会的内容为产业损害和公共利益。2018年2月12日,商务部发布对原产于韩国、台湾地区和美国的进口苯乙烯反倾销调查初步裁定的公告,公告宣布苯乙烯反倾销成立,决定自2018年2月13日起采用保证金形式实施临时反倾销措施。 2018年6月22日,商务部发布2018年第43号公告,公布对原产于韩国、台湾地区和美国的进口苯乙烯反倾销调查的最终裁定,裁定原产于韩国、台湾地区和美国的进口苯乙烯存在倾销,决定自2018年6月23日起,对上述产品征收反倾销税,税率为3.8%-55.7%不等,征收期限为5年。
回顾反倾销的几个重要时间点,我们不难看出,从2017年年底开始反倾销后,苯乙烯产业链供需格局正在发生裂变。 苯乙烯:因3-4月份日韩检修较多以及前期内盘盘持续顺挂,2019年一季度苯乙烯进口料同比去年大幅增加。特别是1月份39.5万吨的进口量创历年来新高。不过整体来看今年一季度进口量大幅增加也与去年基数偏低有关,去年一季度由于反倾销政策开始执行,市场多保持谨慎态度导致当期进口量下滑明显。但2019年与2017年一季度相比,进口量仍是呈现下降趋势。另外2019年3月份受高位库存,华东地区液化产品仓储紧张以及内外盘倒挂制约,苯乙烯进口料大幅下挫至13.1万吨。 PS/ABS/EPS:一季度苯乙烯三种下游产品进口量增加的一些共性影响因素主要源于自反倾销以来,韩国、台湾地区苯乙烯进口量出现明显下滑,当地生产商为弥补需求缺口,多将苯乙烯生产为下游产品后再出口,由于台湾和韩国等地PS、ABS、EPS装置众多,因此这些产品的产量增加明显,且再出口至中国也成为首选之地。 我们注意到反倾销之后,韩国来源苯乙烯数量的减少,也对韩国当地苯乙烯下游工厂带来了行业红利,韩国苯乙烯下游工厂在增加苯乙烯合约采购量的同时,其对合约的议价能力也有所增强,这样更有利于下游厂家节约原料成本,产品盈利能力增强。 2018年苯乙烯总进口量同比2018年下降9.29%,而三大下游PS、ABS、EPS总进口量同比2018年分别增加49.40%,12.23%,176.95%。 未来四年的时间内,随着中国大型苯乙烯装置集中上马,反倾销政策的延续以及下游产品内外盘的竞争加剧,产业链将形成由质变到裂变的格局,红海市场的演变将给产业链带来更多挑战和机遇。 本文来源“卓创化工”微信公众号。山东卓创资讯股份有限公司系上海场外大宗商品衍生品协会会员单位 |
 沪公网安备 31010102004981号