|
西本新干线:供需结构转化 钢价高位盘整一、 行情分析
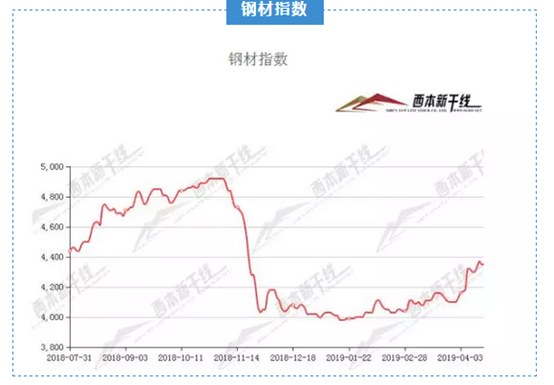
申城建材价格先扬后抑,西本指数报在4320,较上两周末上涨20;同期,沪上优质品三级螺纹钢代表规格报在4080元/吨,与上两周末涨20元;而沪上优质盘螺代表规格报价4300元/吨,较上两周末上涨20元/吨。 市场反馈,下游需求表现依旧强劲,加上期螺、钢坯接连上涨,申城建材整体推高,累计涨幅达50-60元/吨。价格拉高后,成交迅速转弱,市场上行之势逐步收窄。随着黑色系期货冲高回落,商家心态由强转弱,本地建材连续阴跌。期间一季度经济数据出台,显示国内经济运行在合理区间,市场预期有所改善。目前库存压力不大,市场可售资源有限,加上成本高企以及钢厂挺价等因素,短期下行空间不会太大。需要警惕的是,随着钢厂利润明显扩大,近期钢材产量有所增加,后期供给压力降逐步放大,会对市场上行形成一定压制。 根据西本新干线监控的交易数据显示,全国地区钢价涨跌互现,市场走势出现分歧,其中华东地区先涨后跌,市场心态出现转变。 北京:本地市场库存偏低,部分规格短缺,商家后续资源成本继续推高,但获利资源较多及后续到货量逐步增加,预计本周北京市场高位承压运行为主。 杭州:目前,杭州市场库存压力较小,主导钢厂挺价意愿较强,预计本周杭州市场价格行情震荡偏强。 广州:目前,虽然本地库存处于下降通道,主导钢厂也有意挺价,但下游实际需求仍受到天气制约,经销商的信心受到一定打压,预计广州市场价格或继续调整。 二、 成本分析
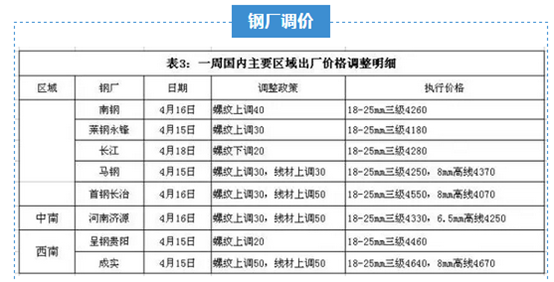
国内建材行情先扬后抑,各区域钢厂政策涨跌互现。从华东地区来看,上周各主流钢厂虽仍有上调,但涨幅较上周有所收窄,其中莱钢永锋累计上调40元/吨、南钢累计上调60元/吨、长江先涨后跌,累计上调60元/吨。
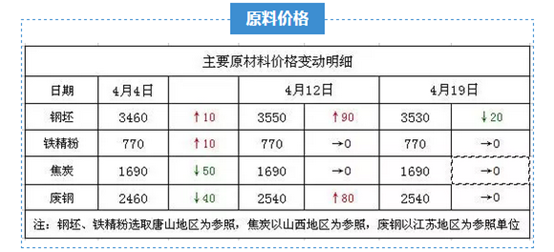
国内原料价格盘整运行,其中钢坯价格小幅下跌,铁精粉、焦炭、废钢以稳为主,分品种来看: 钢坯:一季度宏观经济数据偏好,下游采购需求旺盛,多数商家认为钢坯价格下调空间有限,尤其钢坯现货持续降库,将对钢坯价格形成有力支撑。预计本周国内钢坯价格将震荡回涨。 焦炭:短期看焦炭社会库存尚需消化,提涨仍显乏力,终端钢厂价格暂以稳为主。预计本周国内焦炭市场以震荡盘整为主。 废钢:随着短流程钢厂开工率回升遇到瓶颈,后期供应压力会增大;加上近期废钢整体到货量上升,短期主流用废钢企或有30-50元的向下调整空间。预计本周国内废钢市场以高位回落为主。 铁矿石:受黑色系期货集体走弱,外媒报道淡水河谷Brucutu矿区已恢复作业等影响,市场心态出现变化,进口矿价高位回调。预计本周进口矿价格维持稳中趋弱态势。 海运:预计本周BDI指数或将震荡上行。 三、 供需分析
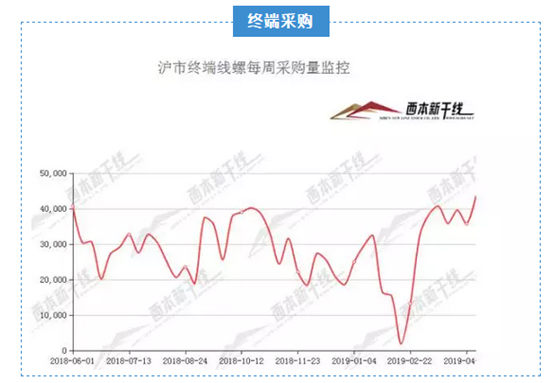
西本新干线交易平台数据显示,申城建材成交表现呈两头高,中间低态势。市场成交集中放量,现货价格大幅攀高,市场交投气氛十分高涨。在期螺连续下挫以及市场恐高心态影响下,市场成交锐减,高位资源出货更是不畅。前期积压的需求再度释放,成交水平重回高位。总体来看,当前需求表现依然良好,对现货价格尚有一定支撑。 而从库存情况来看,沪市螺纹钢库存周环比下降5.61万吨。从全国库存统计来看,全国主要城市螺纹钢库存周环比减少58.27万吨,线材库存周环比降低20.85万吨;全国主要钢厂螺纹钢库存周环比降低2.71 万吨,线材库存周环比降低3.8万吨。数据表明,库存去化速度仍较为可观,宏观经济数据出台超预期,市场信心提振,需求释放仍较集中,具体来看,产量小幅增加,且同比来看处于高位,产能利用率也有小幅增加,后期供给存在担忧,但是就目前厂库消化速度来看,库存短期难有明显压力。从社库来看,消化良好的社库对于价格底部带来的支撑明显。不过快速拉涨的价格使得商家谨慎心态并存,一旦库存下降速度放缓,价格不排除有冲高回落的可能。 一季度多项宏观数据超预期,经济企稳信号强烈。中国经济一季度成绩单17日出炉。首季经济“开门红”,多项宏观数据超预期。国内生产总值(GDP)同比增长6.4%,工业、消费、投资、进出口增速加快,回暖迹象显著。市场预期和信心也在增强。一些国际机构、国际投行上调对中国经济增长预期。业内指出,“六稳”、逆周期调节等政策已显效。不过,我国经济下行压力仍大,包括货币和财政政策在内的更多提振实体经济举措还在路上,金融支持实体经济力度或加大,增值税率下调配套细则出台在即,5月1日社保费率下调将落地,随着二季度政策效应逐渐显现,中国经济企稳信号将更加强烈。 力拓一季度铁矿石销量6915万吨,环比减少22%,同比减少14%。产量方面:2019年第一季度,皮尔巴拉业务铁矿石产量为7600万吨,环比减少12%,同比减少9%。分品种方面,一季度PB块产量2407万吨,环比减少7.7%,同比减少3%;PB粉产量为3492万吨,环比减少8%,同比减少2%;罗布河块产量为120万吨,环比减少55%; 罗布河粉产量233万吨,环比减少54%。杨迪粉产量为1347万吨,环比减少9%, 同比减少3%。 3月份规模以上工业增加值增长8.5%。2019年3月份,规模以上工业增加值同比实际增长8.5%(以下增加值增速均为扣除价格因素的实际增长率),比1-2月份加快3.2个百分点。从环比看,3月份,规模以上工业增加值比上月增长1%。一季度,规模以上工业增加值同比增长6.5%。 一季度房地产投资创50个月新高。国家统计局发布今年1-3月全国房地产开发投资和销售情况显示,1-3月,全国房地产开发投资23803亿元,同比增长11.8%,增速比1-2月提高0.2个百分点。其中,住宅投资17256亿元,增长17.3%,增速回落0.7个百分点。住宅投资占房地产开发投资的比重为72.5%。值得一提的是,房地产投资增速自2014年12月之后,时隔50月创下新高。 综合观点 一季度宏观经济数据公布,多项经济指标超出预期,房地产以及基建等用钢需求持续释放,出口保持良性,增加的钢材供应量得到顺利消化,显示行业基本面依然良好。然而,经过前半个月的快速拉涨后,国内建筑钢价处于年内新高,市场存在一定恐高心理,下游需求释放节奏也有所放缓;钢厂在高利润率的驱使下,生产积极性更高,后续供应端压力将持续放大。进入4月下旬后,随着季节性旺季趋于尾声,建筑钢需求可能有所减弱,行业面将由供需两旺转向供增需减。一旦库存下降速度再降,国内建筑钢材价格或将面临一定的回调压力。 |
 沪公网安备 31010102004981号