|
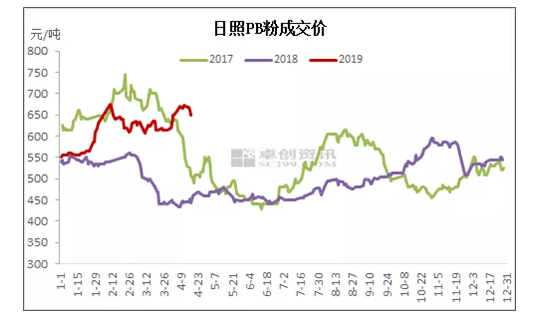
卓创咨讯:二季度四大矿山供应增加 矿价存回调风险一季度铁矿石价格出现两次大幅拉涨,均是受供应端驱动。第一次是1月底巴西矿难事故影响刺激市场情绪导致春节后矿价大幅拉涨,第二次是3月底澳洲发生飓风,到港预期大幅下降,叠加四月份钢厂集中复产高峰,原料补库增加,导致4月初矿价再次大幅上涨。
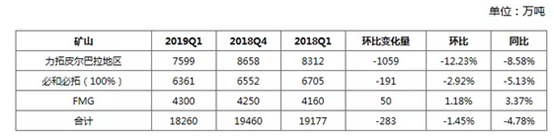
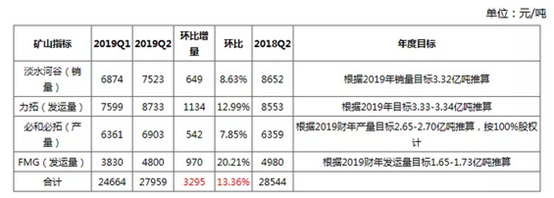
一季度铁矿石供应端意外事件频发,供应明显缩量导致矿价出现年内高点。4月下旬澳洲三家矿山已发布一季度报告,产量及发运量均受到飓风冲击同比下滑,力拓同时还遭受了罗布河矿区火灾,产量降幅最大。具体看下表:
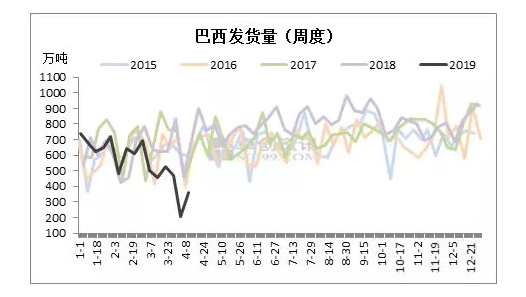
巴西淡水河谷从周度发货量数据来看,3月以来发货量明显低于历年同期。南部港口受矿难影响,3月周均发货量同比下降51%,同时伴随着巴西传统雨季的影响,北部生产和发货也受到一定影响。
二季度来看,四大矿山供应面仍是值得市场关注的重点指标。 澳洲方面,飓风的影响在3月底逐步消退,4月开始澳洲发货量将边际增加,并存在赶年度目标需求。其中力拓受到飓风和火灾双重影响,皮尔巴拉地区铁矿石指导销量从3.38-3.5亿下调到3.33-3.43亿吨,其目标均值扣除一季度的7599万吨,剩余平均每个季度也达到了8733万吨,二季度边际增量约1134万吨。同样受到飓风影响,当地洪涝、湿矿处理以及设备评估均影响到其后续的铁矿石生产,BHP将其年度产量目标自2.73-2.83亿吨调整到2.65-2.70亿吨。BHP和FMG均按照财年来制定目标,澳洲财年为7月到次年6月,因此,2019年二季度为2019财年的最后一个季度,结合已发布的实际产量与年度目标,即可计算出最后一个季度的预期产量。 巴西方面,淡水河谷3月29日将2019年铁矿年度销售预期定在3.07亿吨至3.32亿吨之间,基于Brucutu矿区复产情况有2500万吨的区间值。目前Brucutu矿区已复产,同时受巴西二季度后降水将减弱,发货量也将出现边际回升。 卓创估算四大矿山2季度增量预计在3300万吨左右,环比增加13%以上。但去年同期环比增量3742万吨,主要由于部分天气及事故仍在影响4月份的发运,因此增速较去年同期有所放缓。
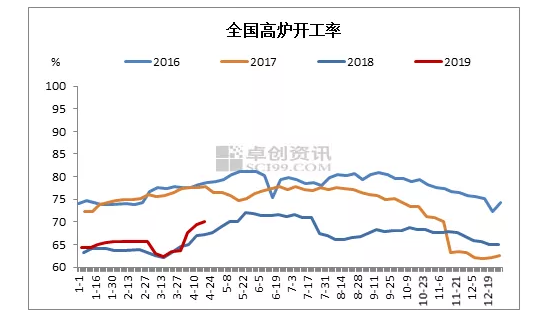
而需求端来看,4月钢厂高炉集中复产的预期兑现接近尾声,高炉开工率接近去年上半年高点,后期复产进度将放缓,并且唐山存在限产预期。
因此在年内供需大格局偏紧没有改变的情况下,二季度铁矿石在供应边际回升压力下,后期铁矿存在阶段性回调风险,但预计下行空间不大。 本文来源“卓创钢铁”微信公众号。山东卓创资讯股份有限公司系上海场外大宗商品衍生品协会会员单位。 |
 沪公网安备 31010102004981号