|
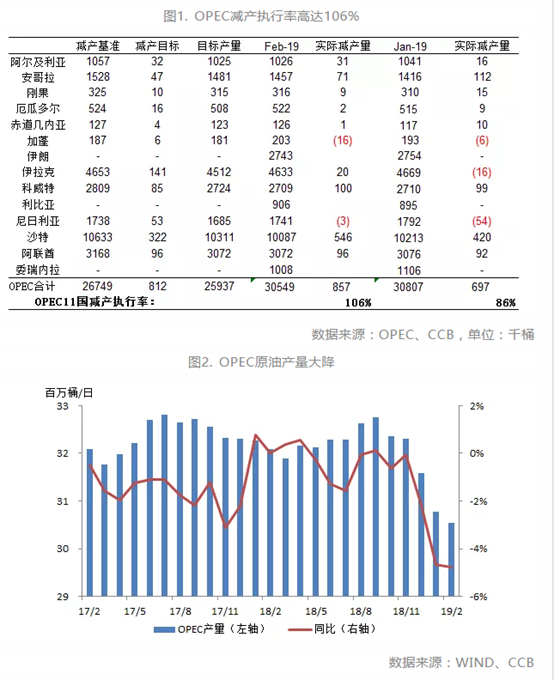
建设银行:供给端利多更为确定 油价偏强震荡摘要 供给趋紧预期仍在延续:OPEC+减产不断释放积极信号,2月减产执行率超100%,并将继续约束成员国减产力度;美国产量增速明显放缓,活跃钻机数下滑至近十月新低。 整体需求压力较大:美国检修季结束,炼厂开工率开始回升,去库存情况较好,美国需求有所好转;全球宏观经济预期仍较悲观,原油需求压力较大。伊朗制裁豁免权5月到期,美国对伊朗制裁的力度是影响4月行情的重要不确定性,目前看较可能延长制裁豁免期,影响略偏利空。 4月原油市场无明显趋势性信号,供给端利多更为确定,预计油价偏强震荡。 一、走势回顾:油价震荡微涨 3月,原油市场波幅较小。月初,OPEC减产执行率高、全球经济增长预期下调等多空因素交错影响,油价横盘;之后,美国基本面情况好转、库存不断下行,EIA下调2019年美国产量预期,加上OPEC表示未来数月将继续超协约减产,预期的供给收紧推动油价小幅上涨,至月末,油价较为平稳地震荡收涨。 二、供给收缩:OPEC诚意减产,美国产量稳定 原油供给过剩局面改善,趋紧预期仍延续。 (一)OPEC+减产前景乐观 1.OPEC产量大降,减产执行率保持高位 2019年2月,OPEC产量3055万桶/日,下降近22万桶/日,连续三月产量明显下滑,根据最新减产协议,减产执行率高达106%。减产目标量较大的国家中,除伊拉克进度滞后外,沙特、科威特等国均已完成减产目标,且产量仍持续下滑。减产豁免国受制裁或国内局势不稳影响,总体产量继续缩减:委内瑞拉产量继续下降14.2万桶,伊朗上升1.2万桶,利比亚上升2.3万桶。 3月中旬,OPEC表示,因美国制裁伊朗力度的不确定性,原定4月的产量调整会议延迟到6月,届时将根据市场情况调整OPEC+减产策略,各成员国均愿在未来数月超力度减产。此轮沙特决心较为坚决,截至2月减产执行率达170%。二季度OPEC执行减产前景乐观。 2.俄罗斯减产率仍有待提升 根据协议,1月起俄罗斯为首的非OPEC减产国需减产40万桶/日。1月俄罗斯原油产量较上月仅下降4万桶/日,2月又下降4万桶/日,远低于减产目标。当前油价下俄罗斯等产油国财政压力较大,有进一步提升减产力度的空间。
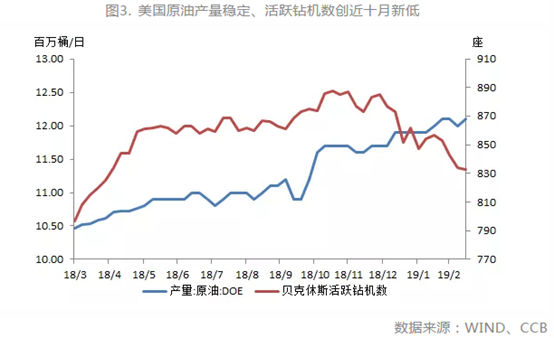
(二)美国产量增长趋缓 受运输瓶颈和活跃钻机数下滑影响,美国原油产量稳定,产量增长趋缓。截至3月15日当周,美国原油产量1210万桶/日,近一个月内产量基本稳定。 活跃钻机数下滑。钻机数据一般滞后WTI油价3-4个月,去年10月油价开始暴跌,今年1月初钻机数开始下滑,目前贝克休斯美国原油活跃钻机数833台,已降至近十月新低。 运输瓶颈目前仍制约产量,随着新运力逐渐上线,未来美国增产潜力较大。去年下半年两条管道运力上线后,舒缓部分运输压力,WTI Midland与Cushing价差今年1月末始收窄。今年初,Sunrise扩张项目上线,增加约12万桶/日的运力,减轻运往Cushing的压力。后续,Seminole-Red液态天然气管道被重新规划成原油管道,可在4月增加20万桶/日运力,将原油从Permian地区运到墨西哥湾地区;三季度新上线管道可解决剩余运输瓶颈问题。
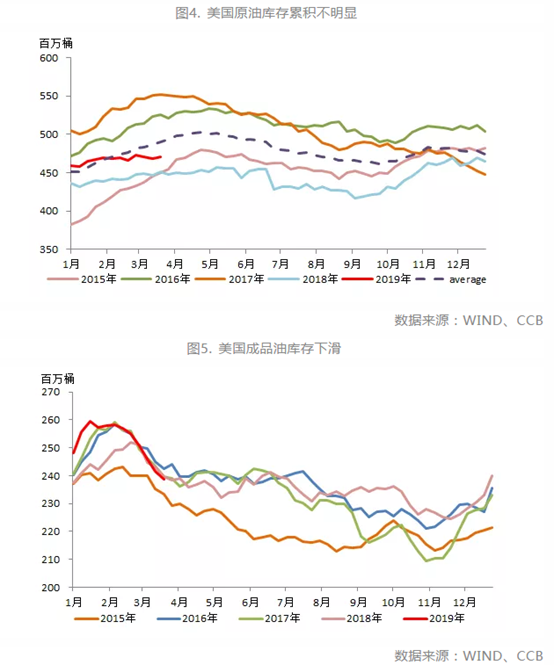
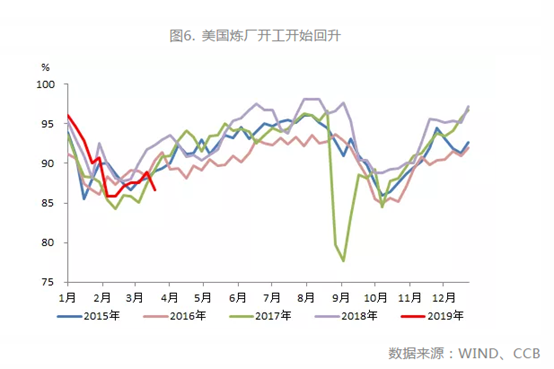
三、季节性需求回升,宏观形势仍施压油价 (一)炼厂走出检修季,季节性需求回升 原油需求迎来季节性回升。近期炼厂逐渐走出检修季,开工率回升,原油库存季节性累积不明显,成品油库存快速下滑,截至3月15日当周,美国API原油库存468百万桶,重回五年均值水平以下,汽油库存242百万桶,去库存速度较快。
(二)宏观经济前景令人担忧 欧美需求走弱,新兴国家经济不确定性增大,宏观经济状况令全球原油需求忧虑抬升。近期欧美制造业数据表现低迷。欧元区一季度经济数据疲软,制造业PMI继续回落,德国下滑创六年新低,法国也跌破50荣枯线,德国十年期国债收益率跌至负值,经济增长前景低迷。美国制造业景气、非农就业以及通胀等指标均有所下滑,3月美联储议息会议暂停年内加息。全球经济下行风险超预期,加剧市场对宏观经济走弱的担忧。 中美贸易谈判取得实质性进展,前景较乐观。2月双方已就主要问题达成原则共识,美方推迟原定于3月1日生效的对华2000亿美元进口商品新征关税。在宏观形势令人担忧的背景下,缓和贸易局势符合双方利益。 四、供给端利多更为确定,油价偏强震荡 供给面,供给趋紧预期仍在延续:OPEC+减产不断释放积极信号,2月减产执行率超100%,并将继续约束成员国减产力度;美国产量增速明显放缓,活跃钻机数下滑至近十月新低。 需求面,整体需求压力较大:美国检修季结束,炼厂开工率开始回升,去库存情况较好,美国需求有所好转;全球宏观经济预期仍较悲观,原油需求压力较大。伊朗制裁豁免权5月到期,美国对伊朗制裁的力度是影响4月行情的重要不确定性,目前看较可能延长制裁豁免期,影响略偏利空。 4月原油市场无明显趋势性信号,供给端利多更为确定,油价偏强震荡。 本文来源“建行贵金属业务”微信公众号,作者:崔悦。建设银行系上海场外大宗商品衍生品协会理事单位。 |
 沪公网安备 31010102004981号