|
西本新干线:钢市成交相对冷清 库存延续累积行情回顾 钢材指数
申城建材价格震荡下行,截至2月21日,西本指数报在4030元/吨,一周下跌30元/吨;同期,沪上优质品三级螺纹钢代表规格报在3760元/吨,一周下跌40元/吨;而沪上优质盘螺代表规格报价3990元/吨,一周下跌50元/吨。市场反馈,春节后第二周,申城地区持续阴雨天气,终端需求恢复缓慢,市场低价零星成交。现货库存持续上升,商家信心明显不足,市场报价累跌40-50元/吨。螺价震荡上涨,市场信心略有恢复,此外,沙永中出台2月下旬价格政策,均对螺纹、线盘出厂价上调50元/吨,市场低价资源逐步向高位靠拢。综合来看,持续阴雨干扰需求启动,周边钢厂相对坚挺,库存累积抑制上涨,预计,短期内市场行情窄幅震荡调整。 根据西本新干线的交易监控数据显示,全国钢价窄幅震荡为主。 北京:实际需求释放缓慢,市场库存继续累积,且现货成本较高,预计,本周北京市场维持震荡运行为主。 杭州:中天2-3期建材计划量全折;永钢2-3期螺纹6.5折,线盘全折;沙钢2月螺纹计划量全折。预计,本周杭州地区钢价行情窄幅震荡调整。 广州:工地集中开工尚需时日,库存不断累积,对行情走势造成一定压力,预计,本周广州市场价格以窄幅波动为主。 成本分析 钢厂调价
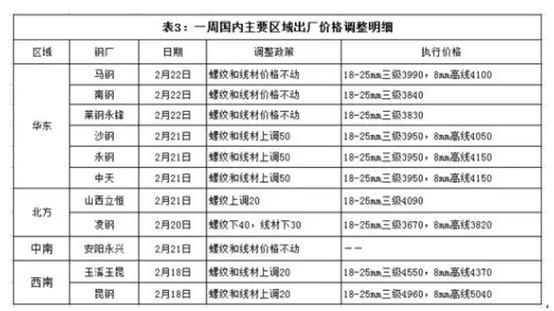
上周国内建材行情窄幅震荡,各区域钢厂政策调整方向不一。从华东地区来看,上周江苏南钢累计下跌140元/吨,福建三钢中旬螺纹价格报平;安徽马钢累计下调40元/吨;莱钢永锋累计下调20元/吨。2月21日,沙永中钢厂公布下旬价格政策,三家钢厂均对螺纹、线材和盘螺上调50元/吨,完成计划量,沙钢对上中旬螺纹补差50元/吨,线盘补差30元/吨;永钢对上中旬螺纹补差40元/吨,线盘补差30元/吨;中天对上中旬螺纹、线盘均补差50元/吨。 中钢协数据统计,2019年1月下旬重点钢企粗钢日均产量为181.72万吨,旬环比增加1.00万吨,增长0.55%。截至2019年1月下旬末,重点钢铁企业钢材库存量为1074.17万吨,旬环比减少125.74万吨,降幅为10.48%。另外,海关统计,1月我国出口钢材618.8万吨,较上月增加63.2万吨,同比增长33.3%。1月我国进口钢材117.9万吨,较上月增加17.3万吨,同比下降1.0%。 原材料市场 上周国内原料价格走势不一,其中焦炭价格明显上涨,进口矿价格震荡趋弱,国内矿价格以稳为主,废钢价格多数平稳,钢坯行情震荡见涨,分品种来看: 钢坯:调坯企业采购积极性依然不高,钢坯库存继续累增,下游终端需求并未完全启动,预计,本周国内钢坯价格震荡趋强为主。 焦炭:钢厂消耗焦炭库存下降,下游成材成交陆续恢复,预计,本周国内焦炭市场行情稳中偏强态势。 废钢:节后多数钢厂废钢库存下降,后期仍存补库采购需求,预计,本周废钢市场行情维持高位盘整态势。 铁矿石:基于近期国内矿石主产区环保限产,期货盘面信心有所增强,预计,本周进口矿行情或将高位盘整态势。 供需分析
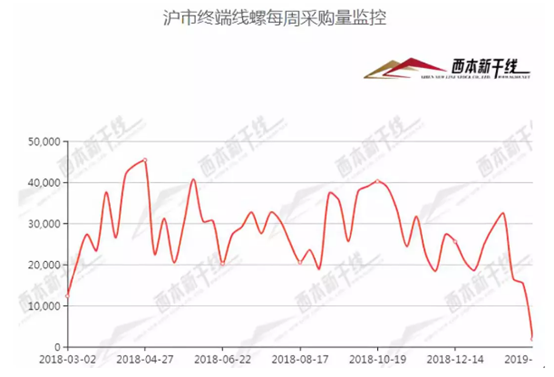
西本新干线交易平台数据显示,元宵节后,农民工陆续启程返城,部分工地少量采购,苦于连日阴雨天气干扰,整体下游需求启动缓慢,钢市成交仍显冷清。上半周,受需求拖累以及库存增加,市场报价接连小幅走跌。下半周,受期螺合约止跌上涨,沙钢价格上调,市场采购略有好转,低价资源相应抬高,有助市场恢复信心。 而从库存情况来看,本周沪市螺纹钢库存周环比增加6.53万吨,线材库存周环比增加1.35万吨。从全国库存统计来看,全国主要城市螺纹钢库存周环比增加126.34万吨,线材库存周环比上涨33.25万吨;全国主要钢厂库存周环比增加10.86万吨,线材库存周环比增加1.75万吨。下游需求启动缓慢,新资源陆续到货,国内社会螺纹钢库存延续大幅增加,钢厂总体库存增幅偏小。 宏观经济 国家统计局数据,1月份4个一线城市新建商品住宅销售价格环比上涨0.4%,涨幅比上月回落0.9个百分点;二手住宅销售价格环比下降0.1%。31个二线城市新建商品住宅销售价格环比上涨0.7%,涨幅与上月相同;二手住宅销售价格由升转降,下降0.1%。35个三线城市新建商品住宅和二手住宅销售价格环比分别上涨0.6%和0.2%,涨幅比上月均回落0.1个百分点。 中汽协数据显示,中国1月份乘用车销量202.11万辆,同比下降17.71%。去年12月同比下降15.8%,1月的降幅较上月进一步扩大。而1月乘用车销量环比下降9.5%,结束此前两月连涨。1月份汽车销量237万辆,同比下降15.8%。新能源汽车同比高速增长。1月新能源汽车产销分别完成9.1万辆和9.6万辆,比上年同期分别增长113%和138%。1月份,重型货车产销10.49万辆和9.87万辆,环比增长6.42%和19.57%,产量同比增长3.99%,销量下降9.94%。 产业研究院数据,2018年全国水泥产量突破20亿吨,具体来看,2018年2季度全国水泥产量大幅度增长,相比1季度增长近7成;3季度全国水泥产量有小幅度回落,但相比1季度增长60.26%。2018年12月全国水泥产量为18394万吨,同比增长4.3%。2018年1-12月全国水泥产量为217666.8万吨,同比增长3%。 近日,中国人民银行发布的1月金融统计数据引起社会广泛关注。到1月末,广义货币(M2)余额、社会融资规模增速回升,当月人民币新增贷款创下新高。对此,市场有人质疑是不是“量化宽松”“大水漫灌”。 李克强总理在2月20日国务院常务会议上说, “我在这里重申:稳健的货币政策没有变,也不会变。我们坚决不搞‘大水漫灌’!” 西澳矿企Venture Minerals将在西海岸启动新的铁矿石项目。Venture Minerals表示,已经有多方表示对该公司的Riley项目感兴趣。自去年12月以来价格上涨了近40%,并且受淡水河谷近期发生的矿山事故影响,目前的价格水平至少可以持续一段时间,这对Riley这种即将启动的项目将是一个机遇。 2月21日上午,中共中央政治局委员、国务院副总理、中美全面经济对话中方牵头人刘鹤与美国贸易代表莱特希泽、财政部长姆努钦,在美国白宫艾森豪威尔行政办公楼共同主持第七轮中美经贸高级别磋商开幕式。本轮高级别磋商定于21-22日在华盛顿举行,双方团队已于19日开始工作层磋商。 重点关注 需求因素 元宵节后大量民工陆续返岗,下游需求陆续恢复启动中,部分低价资源成尚可,但整体上苦于天公不作美,南方持续阴雨天气,以及北方严重的雾霾,着实影响终端施工和采购进程。据不完全统计,节后全国有24个省区市公布2019年交通投资计划,总额累计超过2万亿,并有 30个市(区、县)举行重大项目集中开工活动。另外,国家统计局数据显示,1月份一线乃至二三线新建商品住宅销售价格环比均为上涨,涨幅在0.4%-0.7%。总体来看,短期内受制于天气因素影响,终端采购需求处于缓慢恢复中。 供给因素 广大华北等地仍处严重雾霾笼罩之中,河北邢台、武安、邯郸等地升为红色预警,江苏苏北五市启动黄色预警,多地政府执行环保限产措施,其中山西焦企延长焦时间至48小时,并逐步限产至50%,个别直接焖炉。从库存来看,截止上周五,主要城市螺纹库存统计增至956.09万吨,今年冬储起初担忧启动比去年推迟两周,后因基建数据利好以及巴西矿难预期,市场情绪得到一定修复,节前二周和节后至今,市场库存快速累积,现已超过17年年后高位,并向18年年后高位靠近,短期内市场库存高企供应承压。 成本因素 国内焦炭市场基本落实首轮上涨,涨幅在50-100元/吨。近期河北、山西等地重污染天气,山西焦企接到严格限产要求,市场信心明显增强,多数钢厂无奈接受提涨。国内矿市场价格多数平稳,东北地区小幅补涨,多数钢企按需采购,市场观望情绪浓厚。进口矿市场进一步高位回落,主要受港口库存持续累积,下游钢厂采购积极性一般,前期矿石库存利润可观,矿石期货合约总体下跌等影响,导致价格弱势走低。考虑本周焦炭涨后暂稳,进口矿价仍将高位承压,预计,国内钢材生产成本稳中略有调整。 综合观点 南方地区持续阴雨,北方大面积严重雾霾,延缓终端需求启动进程。面对高炉开工率小幅回升,以及钢市成交相对冷清,钢市库存延续快速累积,现已超过2017年年后高位,并向2018年年后高位靠拢。考虑,本周南方大部仍有雨水天气,库存高位对钢价存在抑制,但终端需求毕竟缓慢启动恢复。 |

 沪公网安备 31010102004981号