|
安迅思:2019年纯苯市场展望2019年,纯苯产业链仍将面临供需格局和宏观经济形势等诸多不确定因素的挑战。一方面,在中国纯苯产能扩张步伐逐步放缓和下游需求增速保持稳定的背景下,纯苯供应缺口有逐年扩大趋势,这将对纯苯反弹行情形成较为稳固的底部支撑。而另一方面,原油及宏观经济面存在较多不确定性,缺乏基本面支撑的情况下,纯苯行情总体上涨空间将受限。 上下游产业链继续扩张,纯苯缺口尚存 2019年,中国纯苯产能扩张步伐开始逐步减缓,而下游新增产量逐步释放,供应缺口有逐步扩大趋势。
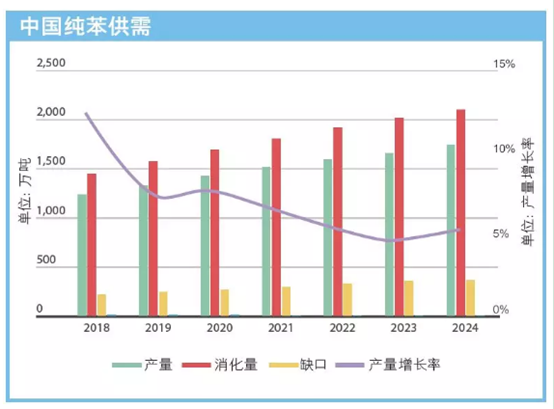
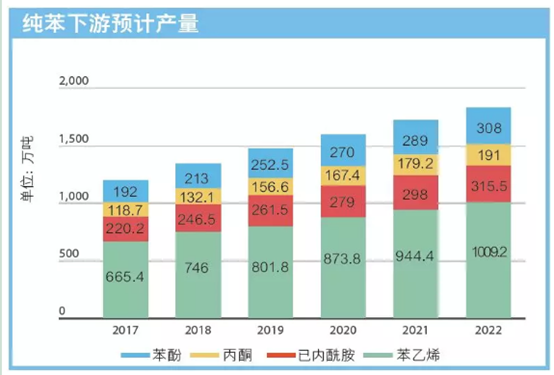
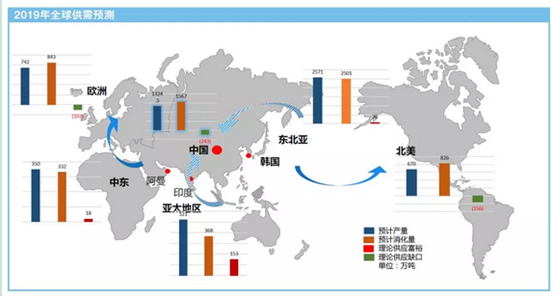
据安迅思预计,2019年中国纯苯产能将增长267.1万吨至2039.4万吨,纯苯产量将增长7.42%至1324.5万吨。而纯苯主流下游方面,苯乙烯、酚酮、已内酰胺等产能均有不同程度的扩张。 其中最大下游苯乙烯(占比38%)在2019 年总共将有142.7万吨/年的新增产能释放,这将成为带动纯苯年度消化量上升的主力军。安迅思数据显示,2019年纯苯消化量预计将增长7.4%至1567万吨,理论供应缺口相较2018年水平略有扩大,这说明国内仍需外来进口资源补充以满足生产需求。
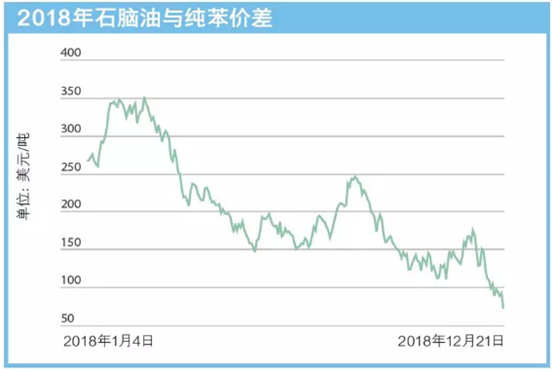
若将目光移至亚洲市场,除中国外,2019年亚洲纯苯扩能主要集中在东南亚、沙特阿拉伯等地区,预计新增纯苯产能为158.6万吨,而下游除韩国有部分MDI 装置新增扩产外,其余暂无扩能计划,理论上亚洲纯苯市场将会延续供过于求的状态。作为全球最大的纯苯消费市场,2018年中国纯苯消耗量约在1500万吨,占全球纯苯消化量的近30%。凭借着优越的地理优势,中国无疑将成为亚洲过剩产能的首选消化地。而正处于纯苯上下游产能扩张期的中国市场,随着国产供应量增加和下游消化量逐年提升,中国买家在亚洲市场将更有话语权,进口价格逐步跟随中国市场的情况将会在2019年表现得更加明显。 一季度纯苯价格存反弹预期 行情走势方面,2018年第四季度,美股及原油暴跌、市场避险情绪升温,大宗商品大幅跳水,纯苯及下游产业链均处于下行通道,石脑油与纯苯价差长期运行在150美元成本线以下,生产商及贸易商持货成本较高。若原油在一季度有所回升,成本支撑效应将会显现,价格有望触底反弹。另外,从下游需求角度看,春节后炼厂陆续复工,2018年底计划检修的下游装置如宁波大榭、常州东昊等预计将于1月份恢复正常运行,这将至少带动5万吨/月的纯苯需求量。但从供应面来看,2月船期进口货物成交颇多,若如期到港,一季度进口货源预计仍将保持充足,消化与供应此消彼长之下,商业库存量大概率仍将保持高位,这无疑将极大影响投资者的建仓情绪,从而限制纯苯商谈重心的回弹幅度。
二季度正值下游需求旺季,纯苯年内高点或出现在此时。下半年,新增产能预计稳定释放,供应总量和港口库存或双双增加,纯苯价格止升转跌的可能性较大。综合来看,若原油稳定重回60—70美元水平,全年纯苯均价预计将在5000—7000元/吨范围内波动。
宏观面承压,限制纯苯上行空间 从2018年第四季度的行情波动因素来看,宏观面所占权重盖过了供需面,市场焦点由供给端收缩逻辑切换到了宏观面是否继续向好。展望2019,多位经济学家认为,中国GDP增长率预计将会温和减速。中美贸易摩擦、国际地缘政治风险及国内经济自身下行压力加大等主要问题犹存,经济面的不确定性依然笼罩着整个化工板块,或将限制纯苯需求和节前补库的持续释放。 但值得注意的是,政府供给侧改革红利的释放和经济结构的改善有望成为经济下行的有效缓冲器。有专家认为,增值税抵扣链条的打通,加大增值税留抵退税规模和行业,企业资金压力将在2019年进一步减轻,这为包括纯苯在内的大宗商品贸易带来些许利好支撑。 本文来源”安迅思“微信公众号,作者:成然。睿也德资讯(上海)有限公司系上海场外大宗商品衍生品协会会员单位。 |
 沪公网安备 31010102004981号