|
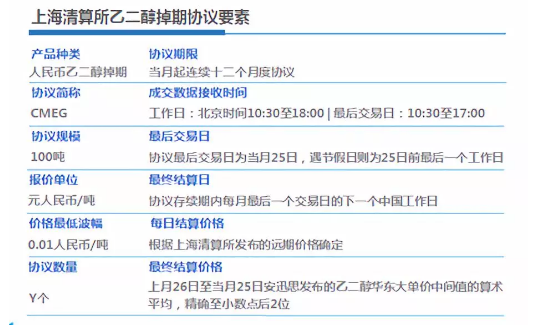
易通:乙二醇期货即将上市,化工掉期交易优势增强大连商品交易所将于2018年12月10日上市交易乙二醇期货合约,市场对于乙二醇现货及衍生品交易的关注度进一步提高。化工行业客户在迎来期货这个重要工具的同时,也在纷纷探讨乙二醇期货与上海清算所推出的人民币乙二醇掉期差异性何在?二者又能如何产生协同促进作用? 作为重要的避险工具之一,人民币乙二醇掉期不仅和期货、远期纸货相辅相成,同时也有其独有的优势。 一、更丰富的套利机会,更安全的交易方式 以此前既有期货又有掉期的甲醇衍生品市场交易经验来看,人民币甲醇掉期和甲醇期货不仅没有冲突,反而产生了更多的套利机会。如人民币甲醇掉期CMEOH1809与甲醇期货1809的套利操作,市场交易者把握机会,以30元/吨左右的基差开仓,以80元/吨附近的基差平仓,最终均赚取约50元/吨的利润。众多市场交易者参与其中,创人民币甲醇掉期上市以来交易量新高。 虽然此类操作同样可在实货和期货间进行,但是相较于实货,化工掉期不但更标准化,交易效率更高,更重要的是化工掉期具有极高的安全性,由上海清算所作为化工掉期中央对手清算方,使得套利交易可以远离远期现货市场违约、爆仓、逼空等行为,有效规避现货市场的信用风险。 二、化工掉期现金结算适合于无实货操作经验的资管类公司 由于乙二醇是体量较大且交易活跃的化工产品,市场对其关注度极高,但部分无现货操作经验的资管类公司对乙二醇现货交易往往敬而远之。乙二醇期货上市后,人民币乙二醇掉期将满足此类公司的操作要求,成为其配合期货套利的标的之一。 化工掉期作为主要的大宗商品衍生品,一直备受资管公司的关注,也是资产配置不可或缺的一部分。人民币乙二醇掉期以及即将上市的乙二醇期货,赋予市场多元化投资管理工具,给予资管公司更广阔的资产配置空间,以及更丰富的套利投资操作手段。 三、化工掉期套期保值具备其独有优势 相较于期货套期保值,化工掉期主力合约具备逐月连续的特点,且最终结算价采用安迅思发布的乙二醇华东大单月均价格,与市场上大部分长约计价方式保持一致,更适合产业实体客户合约的套期保值以及产业链套利,这是实货和期货均无法替代的独有优势所在。 总体来看,乙二醇期货的上市不仅进一步完善了乙二醇交易工具,也将给市场带来更多的对冲机会。未来现货、掉期、期货良性循环共同发展,将进一步带动乙二醇各交易市场的活跃度。而掉期更贴近于现货市场,在期货的辅助下,也将被产业客户进行更多元、更广泛的应用。 本文由上海易通电子商务有限公司供稿,作者:陈艳。易通系上海场外大宗商品衍生品协会会员单位。 |
 沪公网安备 31010102004981号